Zusatzpension aus Betriebsvermögen
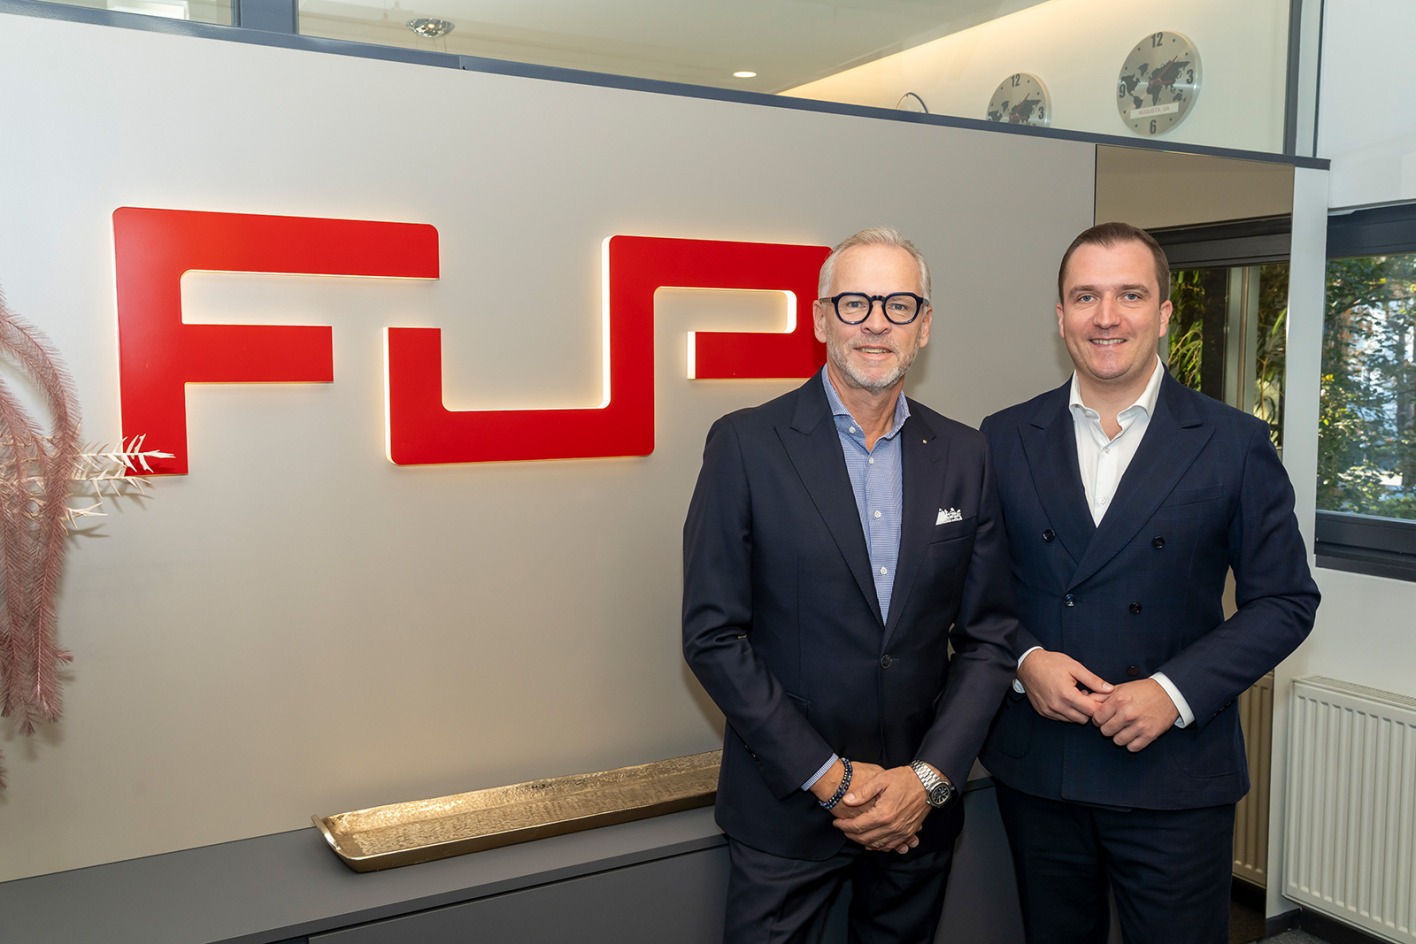
Herr Stöckl, Sie führen ein Familienunternehmen. Sowohl Ihre Frau als auch Ihre Tochter und Ihr Schwiegersohn sind tragende Säulen Ihres 40-köpfigen Teams. Auch viele Unternehmen, die Sie betreffend Versicherungen und Risikomanagement beraten, werden von Familien geleitet. Welche Parallelen gibt es?
Michael Stöckl: Wir wollen alle, dass das von uns Aufgebaute erfolgreich weitergeführt wird. Aufgrund verschiedener Karrierewege und Interessen ist das nicht immer möglich. Wir sind in der glücklichen Lage, dass die nächste Generation bereits seit Jahren aktiv im Betrieb arbeitet. Meine Tochter und ihr Partner studieren berufsbegleitend Versicherungsrecht und bauen sich dadurch viel Fachkompetenz auf.
Sie können auf 40 Jahre Branchenerfahrung zurückblicken. Welche neuen Risiken sind im Wandel der Zeit aufgetreten?
Wir waren lange Zeit nur auf Sachversicherungen fokussiert. Vor einigen Jahren haben wir eine eigene Abteilung für Financial Lines gegründet, da Haftungsansprüche gegen Manager mehr geworden sind und leider auch Hacker- sowie Betrugs- Attacken rasant zunehmen. D&O- und Cyber-Versicherungen bieten hier die nötige Absicherung. Mit der betrieblichen Altersvorsorge komplettieren wir unser Portfolio, um der aktuell bekannten Entwicklung Rechnung tragen zu können: Das staatliche Pensionssystem stößt an seine Grenzen. Wir haben im internationalen Vergleich eine immens hohe Steuer- und Abgabenlast. Alternativ gibt es Möglichkeiten, die man als Unternehmer für sich und seine Mitarbeiter nutzen kann.
Mit einer Pensionszusage
können Unternehmer
Betriebsvermögen
steuerschonend in die
Privatsphäre transferieren.
Herr Weilbuchner, Sie sind für die betriebliche Altersvorsorge verantwortlich. Was beinhaltet der Begriff?
Gerald Weilbuchner: Es geht einerseits darum Fach- und Führungskräfte an das Unternehmen zu binden. Andererseits kann man als geschäftsführender Gesellschafter unversteuertes Geld zum Kapitalaufbau nutzen und im Laufe der Zeit Betriebsvermögen in die Privatsphäre transferieren. Es gibt eine breite Palette an Instrumenten, die für Arbeitnehmer und Arbeitgeber eine Win-Win- Situation darstellen. Laufende Betriebsausgaben senken die Steuerlast und durch den Wegfall von Lohn- sowie Sozialabgaben ergibt sich ein attraktiver Hebel.
Der Staat muss bereits 30 Milliarden Euro in das Pensionssystem zuschießen, weil das Umlageverfahren nicht mehr funktioniert. Welche Lösungsansätze sehen Sie dafür?
Es stimmt, dass die erste Säule massiv unter Druck ist und gerade Menschen in meiner Generation können sich nicht mehr darauf verlassen, noch eine ausreichend hohe staatliche Pension zu bekommen. Wer die betriebliche Vorsorge (zweite Säule) mit der privaten Vorsorge (dritte Säule) kombiniert, ist optimal für die Zukunft gerüstet. Im Rahmen einer Pensionszusage kann das Unternehmen beispielsweise dem angestellten Geschäftsführer eine lebenslange Betriebspension zusagen. Diese Ansprüche sind insolvenzgeschützt und Hinterbliebene können versorgt werden. Niemand will im Alter seinen Lebensstandard zurückschrauben oder auf etwas verzichten müssen. Dafür müssen wir heute Initiativen setzen!
Sie sprechen das Thema Eigenverantwortung an. Wie kann man eine Pensionszusage konkret umsetzen?
Der prognostizierte Pensionswert kann online abgerufen werden, dann können wir die Pensionslücke berechnen. Wir verständigen uns mit dem Begünstigten und dem Unternehmen auf einen monatlichen Betrag, der vom Cashflow her langfristig darstellbar ist. Da wir als Versicherungsmakler zu 100 % unabhängig sind, sondieren wir dann den Markt und suchen nach der besten Lösung für unsere Kunden. Manche wollen konservativ veranlagen, andere wiederum in Fonds und ETFs. Nach dem Abschluss beginnt die laufende Betreuung im Sinne von Wartungen und Gutachten. Die Pensionszusage garantiert ein finanziell selbstbestimmtes Leben im Ruhestand.
Kürzlich wurde im Nationalrat eine Reform der Pensions- und Vorsorgekassen beschlossen. Können die Gelder der Abfertigung neu nun flexibler verwendet werden?
Die konkrete Umsetzung erfolgt erst im Laufe des nächsten Jahres. Es wird nicht so sein, dass jeder seine Anwartschaft individuell veranlagen kann, sondern die Kassen werden je nach Risikobereitschaft verschiedene Pakete anbieten. Man kann sich aussuchen, ob man – wie bisher – eine Kapitalgarantie haben will oder nicht und damit mehr ins Risiko geht bzw. die Chancen des Kapitalmarkts nutzt. Der einzelne Mitarbeiter kann nicht bestimmen, bei welcher Kasse verlangt werden soll. Es obliegt der Geschäftsführung – in Absprache mit einem etwaigen Betriebsrat – einen Vertrag mit einer Vorsorgekasse abzuschließen. Was wir laufend machen, ist die Optimierung der Mitarbeitervorsorgekasse. Es gibt sieben Kassen, die erhebliche Unterschiede betreffend Kosten und Rendite aufweisen. Ein Wechsel ist kostenneutral und bringt Vorteile für die Belegschaft.
Was können Sie Familienunternehmen ans Herz legen?
Michael Stöckl: Wer zum Ende des Jahres sieht, dass ausreichend Gewinn erwirtschaftet wurde, ist für eine Pensionszusage prädestiniert. Diese kann auf den Beginn des Geschäftsjahres rückdatiert werden. Die laufenden Prämien gelten als Betriebsausgabe und wirken sich mindernd auf die Körperschaftsteuer aus. Für all jene, die über der Höchstbeitragsgrundlage verdienen, ergibt sich umso mehr die Notwendigkeit, für die Pension vorzusorgen. Das Problem ist nämlich, dass man durch die Deckelung der staatlichen Pension im Ruhestand nicht mehr über das gewohnte Einkommen verfügt. Im Nachhinein gesehen hätte ich früher beginnen sollen vorzusorgen, weil der Zinseszinseffekt sehr mächtig ist. In diesem Sinne kann ich allen raten, keine Zeit verstreichen zu lassen.
Kontakt
Versicherungsmakler Fuchs & Partner GmbH
Schubertstraße 39
8010 Graz
Telefon: +43 316 32 29 16-0
Mail: office@fup.at
Web: www.fup.at