Haus und Wohnung versichern: Was wirklich schützt
- Haushaltsversicherung: Was ist versichert?
- Unterversicherung und typische Fehler vermeiden
- Eigenheimversicherung: Schutz für das Gebäude
- Wasserschäden richtig absichern
- Sturm, Hagel und Hochwasser versichern
- Einbruch, Vandalismus und Haftpflicht
- Rohbauversicherung und Bauherrenhaftpflicht
- Smart Home: Cyberrisiken und Versicherung
- Versicherung bei Umbauten und Anschaffungen anpassen
Haushaltsversicherung: Was ist versichert?
Der Wunsch nach einem eigenen Haus ist tief in den Wurzeln der Oberösterreicher:innen verankert – laut Umfragen der Erste Bank träumt mehr als die Hälfte von den eigenen vier Wänden. Doch dieser Traum birgt Risiken: Wetterextreme, Bauunfälle oder ein unscheinbar wirkendes Leck können das Heim in eine Baustelle verwandeln und sämtliche Ersparnisse vernichten.
Home safe home. Viele glauben, die Haushaltsversicherung decke auch das Gebäude ab – ein gefährlicher Irrtum. Tatsächlich sichert sie in erster Linie bewegliche Sachen wie Möbel, Kleidung, Elektronik, Schmuck, Musikinstrumente oder Kunst und damit unser persönliches Hab und Gut ab. Und weil Theorie schnell trocken wird, schauen wir uns anhand der Haushaltsversicherung der Oberösterreichischen Versicherung* an, was guter Schutz unter anderem umfasst.
Gefahrenabdeckung
Feuer (Brand, Blitzschlag, Explosion), Sturm, Hagel, Schneedruck, Erdrutsch und Steinschlag. Einbruchdiebstahl, Vandalismus nach Einbruch sowie Leitungswasser- und Glasbruchschäden sind Standard.
Allrisk-Option
Optional können auch Schäden durch plötzliche, unvorhersehbare äußere Einwirkungen oder Vandalismus abgedeckt werden.
Unterversicherungsschutz
Dieser besteht bei richtiger Angabe der Wohnnutzfläche sowie aufrechter Wertanpassung.
Grobe Fahrlässigkeit
Viele Schäden entstehen durch Unachtsamkeit. Im Plus- und Premium-Tarif wird grobe Fahrlässigkeit bis zur vollen Versicherungssumme gedeckt.
Privathaftpflicht
Die inkludierte Haftpflicht deckt weltweit Schadenersatzansprüche und versichert Partner:innen, die im gemeinsamen Haushalt leben, sowie Kinder in Ausbildung in Österreich bis 25 Jahre automatisch mit.
Unterversicherung und typische Fehler vermeiden
Aha-Effekt inklusive. Unsere Tipps zeigen, worauf’s ankommt:
- Stimmt die Wohnfläche? Bei Quadratmeterversicherungen hängt die Versicherungssumme von der Wohnnutzfläche und der Ausstattungskategorie ab. Wer zu niedrig ansetzt, riskiert Unterversicherung. Fazit: Wohnfläche ehrlich angeben und stets anpassen.
- Inventar auf Neuwertbasis: Das Inventar zum Neuwert versichern, damit im Schadensfall nicht lediglich der Zeitwert ersetzt wird.
- Wertgegenstände melden: Schmuck, Edelmetalle, Münzen oder Kunst müssen gesondert deklariert werden. Viele vergessen dies und erleben im Schadensfall böse Überraschungen.
- (E-)Bikes: Diebstahl in Gemeinschaftsräumen ist meist nur versichert, wenn das Rad im vorgesehenen Radkeller zusätzlich mit einem Schloss abgesperrt war. Da die Wertgrenzen oft niedrig sind, sollte der Schutz bei teuren Rädern angepasst werden.
- Pflichten beachten: Türen und Fenster müssen geschlossen werden, wenn die Wohnung verlassen wird. Gekippte Fenster gelten nicht als geschlossen – bei Einbruch kann das zur Leistungskürzung führen. Auch ein Umzug ist der Versicherung zu melden.
Eigenheimversicherung: Schutz für Gebäude und Grundstück
My Home is my Castle. Die Eigenheimversicherung, oft auch „Gebäudeversicherung“ genannt, sichert die Bausubstanz und alle fest verbundenen Teile ab. Sie ist für Kreditinstitute meist Voraussetzung und für Hausbesitzer:innen besonders wichtig. Was dabei wirklich zählt, zeigt wieder ein Blick auf die wichtigsten Bausteine der Oberösterreichischen Versicherung:
- Neu- statt Zeitwert: Im Plus- und Premium-Schutz wird der Neuwert erstattet – besonders wichtig bei steigenden Baupreisen.
- Nebengebäude inkludiert: Gebäude wie etwa Gartenhütten bis 40 m² sind prämienfrei mitversichert.
- Allrisk-Option: Eine Allrisk-Deckung schützt auch vor Vandalismus, Wildtierschäden oder anderen plötzlichen äußeren Einwirkungen.
- Optische Hagelschäden: Können bis zu 10.000 Euro auf erstes Risiko versichert werden. Bei Verzicht auf den Austausch aus Nachhaltigkeitsgründen gibt es einen Bonus.
- Gebäude- & Grundstückshaftpflicht: Auch Schadenersatzverpflichtungen durch herabfallende Ziegel, eine herabrutschende Dachlawine oder Glatteis sind gedeckt.
- Außergewöhnliche Naturereignisse: Diese sind mit einer Haushaltsversicherung bis 68.000 Euro versicherbar.
- Rohbauversicherung: Diese ist bis zu vier Jahre kostenlos (bei Abschluss einer Eigenheimversicherung ZuHaus mit einer Laufzeit von fünf Jahren) und inkludiert Bauherrenhaftpflicht sowie Unfallversicherung für freiwillige Baustellenhelfer:innen.
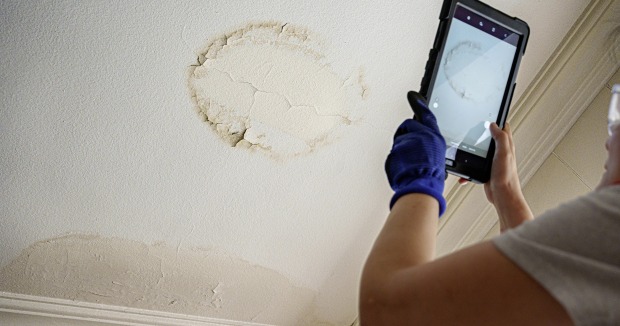
Wasserschäden: Der schleichende Feind
Viele denken bei Wasserschäden an einen plötzlichen Rohrbruch. Tatsächlich sind undichte Silikon- oder Fliesenfugen eine häufige Ursache; sie lassen jahrelang Feuchtigkeit eindringen. Moderne Polizzen decken inzwischen auch Austritt aus Aquarien, Wasserbetten oder Planschbecken ab. Frostschäden an Heizungsanlagen können ganze Etagen ruinieren – vor allem, wenn das Haus im Winter nicht ausreichend beheizt wird. Im Ernstfall drohen nicht nur Reparaturkosten, sondern auch Mietausfall.
Naturereignisse: Sturm, Hagel und Hochwasser versichern
Standardversicherungen decken Sturm, Hagel, Schneedruck, Erdrutsch oder Steinschlag ab. Doch die wachsende Zahl außergewöhnlicher Ereignisse wie Hochwasser, Muren oder Lawinen erfordert eine separate Deckung. Bei vielen Versicherungen lässt sich dieser Schutz bis zu einem gewissen Maximalbetrag in die Haushalts- oder Eigenheimpolizze integrieren. Wer glaubt, der Katastrophenfonds werde es schon richten, irrt: Staatliche Unterstützungsleistungen aus dem Katastrophenfonds ersetzen einen umfassenden Versicherungsschutz nicht und sind an gesetzliche Voraussetzungen und Grenzen geknüpft. Eine Besonderheit sind optische Hagelschäden. Hagelkörner zerkratzen die Oberfläche von Fassade oder Dachziegeln, ohne die Funktion zu beeinträchtigen. Viele Versicherer lehnen die Erneuerung ab, weil nur die Optik leidet. Einige Tarife sehen aber eine Entschädigung von bis zu einem Maximalbetrag vor und bieten sogar einen Nachhaltigkeitsbonus, wenn man sich gegen den Austausch entscheidet.
Einbruch, Vandalismus und Haftpflicht: Welche Risiken bestehen?
Einbruch, Vandalismus und Allrisk
Die Statistik des Bundeskriminalamts zeigt, dass Einbruchdiebstähle zwar leicht sinken, aber dennoch ein ständiges Risiko bleiben – gerade in Rohbauten. Vandalismus und Schäden durch wild lebende Tiere oder plötzlich auftretende äußere Ereignisse fallen unter die Allrisk-Deckung.
Haftpflicht – Verantwortung für andere
Wer Eigentum besitzt, haftet für Schäden, die von seinem Gebäude ausgehen: Herunterfallende Dachziegel, eine herabrutschende Dachlawine oder Glatteis auf dem Gehweg können teure Schadenersatzforderungen nach sich ziehen. Eine Gebäude- und Grundstückshaftpflicht sollte daher immer Bestandteil der Eigenheimversicherung sein.
Rohbauversicherung und Bauherrenhaftpflicht: Schutz beim Hausbau
Build with Protection. Viele träumen vom Eigenheim, wenige kennen ihre rechtliche Rolle. Bauherr:innen sind Personen oder Organisationen, die den Bau initiieren, finanzieren und verantworten. In der Regel sind sie auch Eigentümer:innen des Grundstücks und tragen das finanzielle Risiko. Auch wer ein Architekturbüro oder einen Bauträger beauftragt, bleibt Bauherr:in und muss gesetzliche Vorgaben und Sicherheitspflichten einhalten.
No Safety, no Mercy. Bereits während der Bauphase können Bauherr:innen für Schäden haften, die durch das Bauvorhaben verursacht werden. Sie müssen diese sichern, geeignete Firmen auswählen und deren Arbeit überwachen. Kommt jemand zu Schaden, müssen Bauherr:innen ihre Sorgfalt belegen, sonst haften sie unbeschränkt mit ihrem gesamten aktuellen und zukünftigen Privatvermögen. Schadenssummen können rasch existenzbedrohend werden – Personenschäden sogar siebenstellig.
Bauherrenhaftpflicht: Damit aus Pech kein Problem wird
Absicherung von Personen, Sach- und abgeleiteten Vermögensschäden: Die Bauherrenhaftpflicht deckt Schäden an Dritten, die durch das Bauvorhaben entstehen. Sie übernimmt auch die Abwehr unberechtigter Forderungen und die dabei entstehenden Gerichtskosten.
Nicht gesetzlich vorgeschrieben, aber existenziell: Es gibt keine gesetzliche Pflicht, diese Versicherung abzuschließen. Wer jedoch ohne Schutz baut, riskiert den finanziellen Ruin.
Aha-Effekt inklusive. Unsere Tipps zeigen, worauf’s ankommt, solange das Zuhause noch eine Baustelle ist:
- Baustellen sind Unfall-Hotspots: Lassen Sie sich nicht von der Hausbau-Romantik blenden. Baustellen sind riskante Arbeitsplätze. Sicherheit und Absicherung sollten ab Stunde 0 eingeplant werden – auch für Helfer:innen.
- Fenster & Türen: Erst wenn der Rohbau verschließbar ist, gelten viele Deckungen für Sturm und Überschwemmung. Verzögerungen können einen teuer zu stehen kommen.
- Bauherrenhaftpflicht ernst nehmen: Die Haftpflicht schützt vor existenzbedrohenden Schadenersatzforderungen, wenn Passant:innen verletzt oder etwa Nachbargebäude schwer beschädigt werden.
- Unser Präventionstipp: Der Bauplatz sollte frühzeitig auf mögliche Hochwasser-, Hagel- und Sturmrisiken geprüft werden. Eine erste Einschätzung der Gefährdung ist über die Website hora.gv.at möglich.
Smart Home: Cyberrisiken und Versicherungsschutz
Smart, but safe. Digitale Zutrittskontrollen, Garagentore oder Heizungen machen das Leben bequemer – eröffnen aber Cyberkriminellen zugleich neue Angriffsflächen. Wer ein intelligentes Zuhause plant, sollte stets die Risiken und Auswirkungen im Blick haben:
- Manipulierte Schlösser: Bei Einbruch verlangt die Versicherung meist sichtbare Spuren. Digitale Schlösser hinterlassen diese oft nicht. Deshalb sollte geprüft werden, ob die Haushaltsversicherung auch Schäden durch manipulierte elektronische Schlösser deckt.
- Cyber-Tools: Moderne Gebäude- und Haushaltsversicherungen bieten oft einen Cyber-Zusatz für Datenwiederherstellung und Assistenz nach Angriffen. Einbruchdiebstahl durch gehackte Smarthome-Geräte ist häufig nur damit gedeckt. Wer smarte Tore oder App-gesteuerte Türschlösser nutzt, sollte diesen Schutz mitdenken.
- Update-Pflicht: Werden teure Smarthome-Komponenten wie Sensoren, Kameras oder eine Wallbox ergänzt, ist die Versicherungssumme anzupassen. Sonst droht Unterversicherung.
- Smarte Selfcare: Verschlüsselung, starke Passwörter und Updates sind Pflicht. Wer nachlässig ist, riskiert Leistungskürzungen. Denn ein Smarthome ist nur so sicher wie seine schwächste Komponente – und sollte entsprechend versichert sein.
Versicherung anpassen: PV-Anlage, Pool und Umbauten
Upgrade? Update! Versicherungen sind nicht statisch. Jede bauliche Veränderung oder Anschaffung verändert das Risiko – und damit den Versicherungsschutz. Wer schweigt, riskiert Unterversicherung oder sogar den Verlust des Leistungsanspruchs. Was ist zu tun, wenn das Haus wächst?
- PV & Batteriespeicher: Wohngebäudeversicherungen decken PV-Anlagen nicht automatisch ab. Hausbesitzer:innen sollten ihre Anlage dem Versicherer vor Lieferung und Montage melden, um sie in den Gebäudeschutz zu integrieren. Andernfalls kann der Versicherer im Schadensfall die Zahlung verweigern. Batteriespeicher sind ebenfalls nicht immer mitversichert und müssen gemeldet werden.
- Carport, Pergola, Sauna & Co.: Eine Wohngebäudeversicherung umfasst meist das Hauptgebäude. Größere Anbauten müssen gemeldet werden. Bei Pergolen gilt: Fest verankerte und frei stehende Modelle müssen gemeldet werden, dann sind diese in der Gebäudeversicherung mitversichert.
- Wärmepumpen & Pools: Wie bei PV-Anlagen muss man auch ihren Einbau melden. Sie erhöhen den Gebäudewert und das Schadenspotenzial.
Haushalt und bewegliche Güter:
- Teure Neuanschaffungen: Hochwertige Möbel oder Geräte sollten der Versicherung gemeldet, die Versicherungssumme sollte angepasst werden.
DIE REGEL IST EINFACH. Alles, was den Wert des Hauses oder Inventars wesentlich erhöht oder das Risiko verändert, gehört auf den Tisch. Wer die Versicherung nicht informiert, darf sich hinterher nicht über Kürzungen wundern.